头像
X 原图 ↗2026-08-29

@bonnazhu 已挂上真实 X 资料和最近推文证据;部分内容仍待审核。
风险阅读
证据充分度
中 · 40
当前记录存在未解决不确定性,可能来自风险标签、待审核事项、信号冲突或上下文不足。这是复核提示。
本页所有内容都不构成身份、安全或交易结论——只是已采集证据加上解读。
主要依据
判断边界
图片库存
24
已保存媒体
已有保存图片,但最近采集时间超出新鲜度窗口。依赖该库存前建议刷新。
帖子图片
20
去重图片
20
关联推文
20
新鲜度
建议刷新
最近采集媒体: 2026-08-29 20:26
刷新只增不删:即使推主已删除原图,这里保存的历史媒体也不会被删除。
快速判断
注册历史
8 年 9 个月
粉丝 / 关注
4,280 / 4,675
内容证据
已采集 30 条
档案密度
档案证据可检查
社区校准
你觉得这个分数准吗?你的反馈会参与校准。
雷达分
78
风险
高风险
粉丝数
4,280
关注数
4,675
追踪帖子
30
数据状态
证据可用本页由真实采集快照支撑(更新于 18 天前)。评价与审核仍可能修正解读。
服务器保存记录 + 真实采集证据。
状态:已采集 30 条最近推文。
开始于 2026-08-29 20:25 · 结束于 2026-08-29 20:26
📖 会员权益
预览完整媒体库存
当前仅看数量预览,会员可看完整档案上下文
关联推文
会员可查看哪些推文支撑这些保存媒体
互动结构
会员可看分数背后的上下文,而不只是分数
风险原因
会员可查看页面为何提示谨慎或需要复核
历史变化
会员可查看精选历史档案和时间线语境
以上仅为阅读上下文,不构成身份或安全结论。
真实采集证据
资料快照
采集资料粉丝数
4,280
关注数
4,675
推文数
3,352
记录时间
2026-08-29 20:26
采集媒体证据
当前预览前 12 条,共 24 条。切到档案标签可看完整媒体库。
粉丝数
4,280
关注数
4,675
推文数
3,352
来源
third_party_api
Bonna | U酪乳
采集时间: 2026-08-29 20:26
💖 Research & Advisory @Forgd_ 🧐 Decoding On-Chain Primitives 🔨 TradFi → CEX → Crypto-Native 📩 Message Me: https://t.co/FA4Mr85DCd
最近采集推文
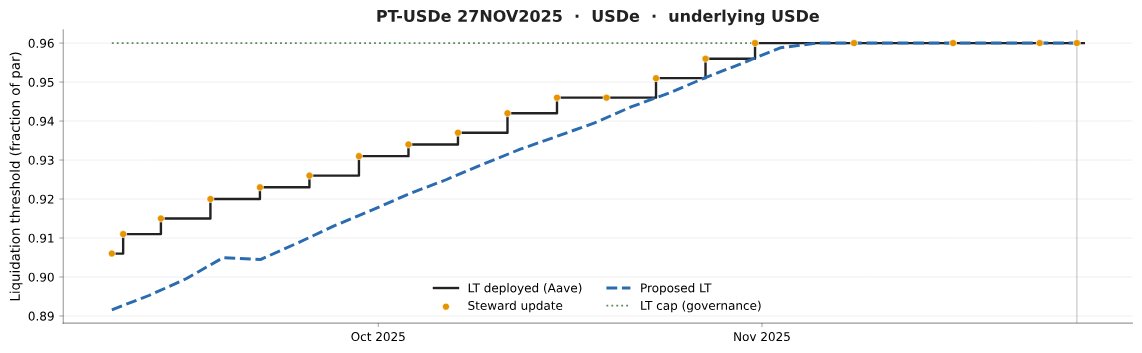
特意去看了看 Aave 风险商 LlamaRisk 的 PT Oracle 还是值得仔细研究的,一些背景: Aave 和 Morpho 是不一样的,Morpho 是模块化借贷,属于自由市场,每个市场的 Oracle、LLTV、利率模型这些风险参数都是 Curator 定的,意味着同样的 PT,在不同的 Vault 里机制可以完全不同。 而 Aave 则是集中资金池,每一个市场、资产的风险参数,都是通过 DAO 治理,和指定的风险服务商( 26 年 Chaoslabs 离开后主要转交给了 LlamaRisk)来统一决定和调整的,会达成协议级统一。 这次事件大家主要诟病的就是 Steakhouse Curate 的 reUSD Morpho 池子 Oracle 给得太不合理。 PT 定价历来有两种风格: 一种是取 Intrinsic Value,因为 PT 更像是一个零息债券,折价交易,但内在价格会随着时间临近到期而趋近 1,所以可以用债券定价公式去算价格。 这种方式的好处是价格预期稳定,但坏处是取的折现率是决定价格正确与否的决定因素,往往需要风险商必要时介入,结合市场情况,去调整这个折现率,但手动介入并不能非常及时,往往比较钝。 另一种是看 Market Price,好处是比较能反映市场现状,坏处是由于 PT 的 Market 就是靠 Pendle 池子,大多不是很厚,所以比较容易被大单把价格直接砸穿或者拉爆。 所以往往大家都会结合两种。 Steakhouse 的 Morpho 池子是两者取其小(Min),并且为了防止插针,Market Price 加了 15 分钟 TWAP。而 Aave 一直偏向保守,最早只看 Instrinsic Value,不管市场价,所以那时候在 Aave 上做 Looping 是比较安全的。 理论上来说,这两种方式其实是没有对错的。任何方案都是有局限性的。比如只算 Intrinsic Value,你也可能碰到底层资产爆炸,预言机无法及时反应导致协议吃坏账;而参考 TWAP Price + Instrinsic Value 取其小,也就是这次碰到流动性挤压被误杀,但如果真的遇到问题,快刀斩乱麻,宁可错杀不可放过,保护 Lender 没毛病的。 直到 LlamaRisk 新的 PT Oracle,我觉得是最合理的: 1)它也会参考市场,不单纯只看 Instrinsic Value,但它不是直接取市场价格,而是拿市场价格隐含的利率,回到债券定价曲线上去算一遍! 2)它还会额外对市场价格 Outlier 或者浮动进行过滤,还给折现率加了上限,进一步防止短时 Price Swings 导致算出来的 PT 价格波动,Looping 账户被无辜强平。 3)但它也并不是死抠折现率,也会参考底层资产真实的 NAV。如果底层资产真的出现问题,NAV 脱锚,它也会直接触发保护和清算,进一步修正了只参考折现价格而可能忽略资产本身出现问题,价格失真带来的风险。
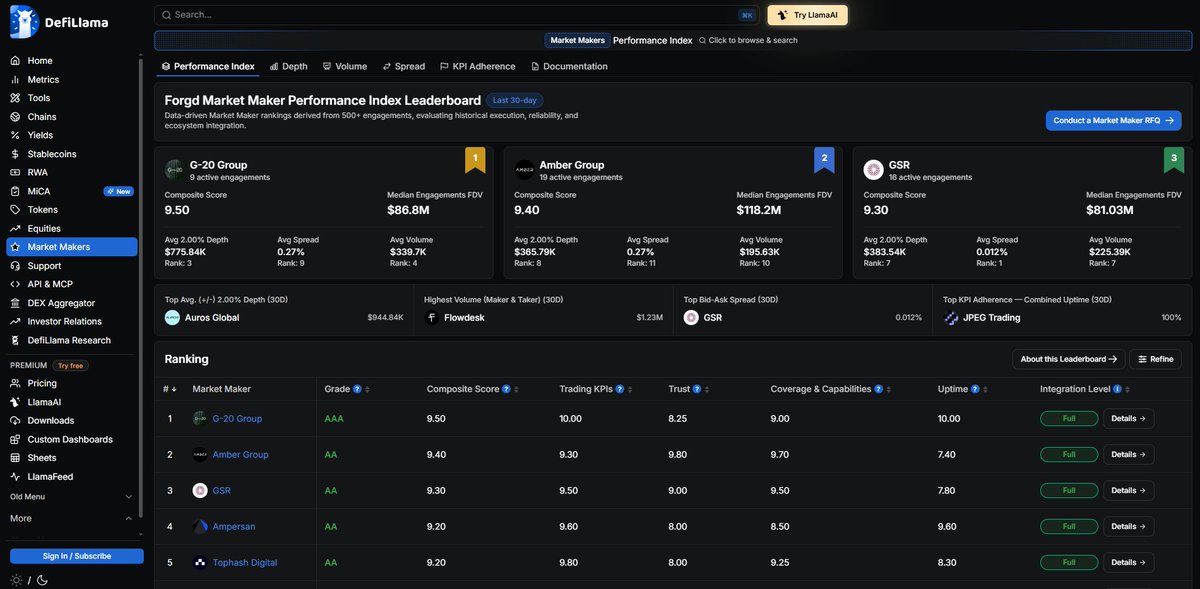
继上次我们与 @DefiLlama 合作推出做市商数据与排行榜 今天我们又一起上线了一个代币追踪评级框架: Universal Token Rating (UTR) - 从“信息披露”和“市场绩效”两个维度做综合评估 - 一站式查阅代币/项目信息,并进行全市场的横向对比 - 动态更新,任何补充披露,审核后都会体现在评分里 - 纯 Public Utility,完全免费,开放给所有项目Claim - 后续拓展到 Stablecoins/RWAs/Tokenized Equities 上线前也跟不少人聊过, 大家的第一反应常常是, 这不又是一个信息披露框架吗? 或者,又是一个代币数据平台?一个评级服务? 是,也,不是。 如果放在 18 年你跟我谈代币评级,我其实大概率也会笑(我确实笑了),那时候评级更像是脱了裤子放屁,明明不适用,却非要搞出一套复杂的指标强行自我感动。 但在: 1)机构化趋势深度延展,风控和数据基准成为刚需 2)市场对代币价值捕获的要求越来越苛刻 3)加密项目越来越像一家真实的商业公司 并在治理、财库、商业可持续性等方面被要求更高的透明度的当下,一套标准化、数据/信息驱动且动态更新的评价框架,其实是真实存在的刚需。 此外,数据平台有是有,但大多分散在各处。比如流通量、价格和基础交易量在传统的代币网站,财库/收入在链上看板和治理论坛,也并无额外的信息解读和分析,而团队背景、审计等等,则散落在各种文档、公告里,市场始终缺少一个能让你花几分钟就快速看清全貌的起跑线。 UTR 不是重复造轮子,而是希望提供一些新思路: 1) 一份陪着项目成长的动态 Roadmap 它可以记录一个项目的全生命周期。从 Pre-TGE 阶段建立披露基础,到 Post-TGE 逐步引入真实的二级市场数据。它不仅评估你披露了多少,也在间接提供一份怎么持续优化代币健康度的路线图。 2)超越价格的综合动态评估结果 价格短期可以炒,但流动性深度、价差、真实成交量、交易所覆盖和做市商表现,其实都应该是市场绩效的一部分。只有价格暴涨,但没有深度、量、更多流动性平台支撑,本身就是极不健康的。 3)乘法制约束(信息披露” ד市场绩效”) 单靠信息披露和承诺,或者代币绩效,都没法拿到高分,两者必须相互印证。即你在白皮书、业务模式、代币模型和治理结构里承诺的东西,最终要落到真实的代币市场绩效上被验证;而代币市场绩效,也必须以充分的信息披露、健全的财库管理和合规的服务商治理这些基本面为基础。两者相互锚定,缺一不可。 这意味着什么? 意味着不要再总说和只说我们持续 Build 了,如果你的Build 没有结果,市场不 Reward 你,那么在这套评分体系里,也不会 Reward,相当于强制要求所有项目两条腿走路,在埋头构建的同时,也要抬头看看路。 首批 100+ 项目已在 DeFiLlama 和 Forgd 同步上线! 欢迎查阅!
RT @nara_usd: 🙌🏻Nara has secured a $500K pre-seed investment from @yzilabs! The investment follows our graduation from @EASYResidency Seas…
RT @yzilabs: https://t.co/1uYHdw9ODS
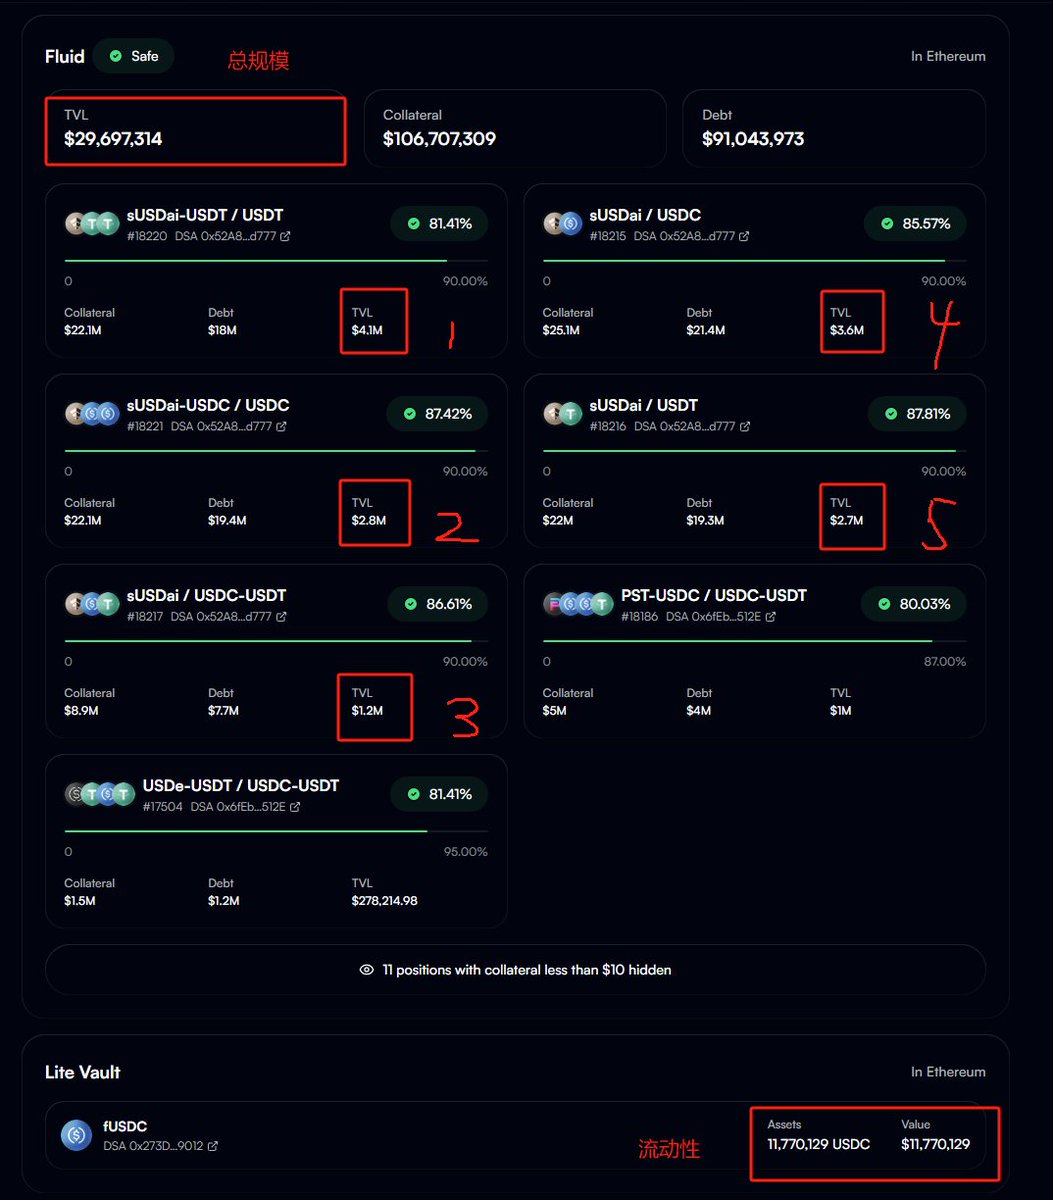
值得一读的Curator / Vault Economy 的报告 也是一个窥探链上资管生态的非常好的视角 因为最近一直密集在看和聊生态里的参与方 也想借此补充我对这个快速增长的业态的理解 —--------------------- Curator 就是 Asset Manager 的链上叫法 Curator 全称 Risk Curator,是为风险策展人。 早先时期并没有 Curator 这种独立的角色,Vault 这类产品大多也是以 Yearn 为代表的收益聚合金库的形式存在:用户存入资产,拿到金库份额 Token,由写好的智能合约策略替用户代为 On-Chain Yield Farming。 那个时候并没有 Curation 这个行为,策略都是被动写死的,或者也可以说 Curator 其实就是代码本身,所有的策略逻辑和风控参数都 Hardcode 在智能合约里,因此每一次策略迭代,实际都需要进行合约的升级或重构。 但过去的 2-3 年里,整个 DeFi 发生了结构性的剧变: 1)资产定价与风控的复杂度爆发 RWA、LST/LRT、各类收益稳定币、代币化股票、结构化收益资产爆发式增长。这些新资产背后的法律架构、申赎机制、发行方信用以及流动性深度差异巨大,对个人参与者而言存在极高的认知与评估门槛,需要更专业的风控机构代其挑选与审查资产,Curator 因此顺理成章地接管了资金分配权,这本质上是用户将风控与调仓管理权进行的一种专业化让渡。 2)借贷底层的“模块化”与“解耦” 大部分的 Risk Curation 其实都发生在以 Morpho Blue、Euler v2、Kamino 为代表的模块化借贷 Primitive 上。它们把传统 Aave 式的单一资金池(Monolithic Lending)彻底解耦成了成千上万个独立的微观市场(Isolated Lending)。这里面既有混池模式的劣势,即,所有储备资产共享资金池,单个尾部资产一旦暴雷或预言机被操纵,风险会迅速污染整个资金池;也有大量新资产衍生的需求与一定程度的供需错配,例如,海量新资产发行后,急需 Lending 场景来赋予 Utility,其中不乏大量 Permissioned 合规资产,需要更 Custom 的基础设施支持,而Aave 等蓝筹借贷市场,对上线资产的流动性、资信要求极高,难以满足新资产的对接需求。 那未来呢? 这个趋势已经不可逆了,Curation 只会继续增长。 —--------------------- Curation 生态版图与价值链 Curation 产业链已经有一套非常清晰的层级结构: 1)Capital Allocators(资金分配方) - High Networth Individuals - CEX Retails - Tradfi Capital @apolloglobal @Bitwise - @SkyEcosystem @sparkfinance - @LidoFinance @ether_fi - @SolvProtocol - @PayPal 这一群体持有底层流动性并寻找风险可控的收益,为 Vault 的存款方,最初主要覆盖了高净值 Yield Farmers,大 web3 协议的国库资金,以及通过 Coinbase、Kraken DeFi Earn 等前端接入金库的 CEX 散户。但最近 1-2 年,增量最大的 Allocator 全面机构化: 例如包括 Apollo Global Management(管理规模约 $940B,签约拟收购高达 9% 的 MORPHO 代币供应)以及 Bitwise(推出自己的 Morpho 金库并配备专门的 Portfolio Manager,同时跨越了 Allocator 与 Curator 双重角色)在内的 TradFi 机构。 也包括很多协议的原生资产负债表(和国库资金不同),这类 Allocator 核心是拥有极低的资金成本,部署的是自己创造或已有的资产负债表资金,根据内部目标回报率进行资产配置,典型的例子是 Sky / Spark(通过 Allocator Vaults 铸造 USDS 并由其最大 Agent Spark 的 Spark Liquidity Layer 部署数亿资金进入 Morpho 和 Maple)。 此外,也有一些资产发行方主动充当 Allocator,他们不只是被动发行稳定币或 Staking Token,也主动转型推出金库产品和补贴金库以创造自身资产的需求,例如 Lido 和 Etherfi 深度集成金库以提升 LST 组合性和需求,PayPal 则通过 Merkl 持续在 PYUSD Vault 上发放补贴。 2)Lending Primitives (借贷原语协议) - @Morpho - @eulerfinance - @kamino - @aave - @Loopscale - @GearboxProtocol - @0xfluid 这一层级是提供底层的撮合逻辑、清算引擎与核心会计框架的无许可基础设施。传统的 Aave / Compound 模式依赖单一的大流动性池(Pooled Risk),任何单一抵押品暴雷都会危及全局;而以 Morpho Blue、Euler v2 为代表的新一代 Primitive 则完全解耦,本身不做资产审核与信评,将参数设定(如 LLTV、预言机选取、清算折扣等),以及风控权与定价权完全赋予给外包的 Curator,实现了自身的轻资产运行与无许可扩展。 而其他一些更新兴的协议,如 Gearbox 注重于一键的 Looping 挖矿,将复杂的 Leveraged Carry Trade 降维成极简的用户体验,而 Fluid 则创新性地将 AMM Swap 与 Lending 深度重叠结合,让同等资金能够同时捕获交易手续费与借贷利息,实现了极致的借贷资金效率。 3)Vault Infrastructure (金库基础设施) - @Morpho - @veda_labs - @upshift_fi - @mellowprotocol - @ipor_io 这一层级是整个 Curation 生态的标准化记账与权限隔离介质,你也可以理解成是另一种形式的资金存管。他们绝大多数以 ERC-4626 标准为底层支撑,但功能和侧重点各不相同,具体选择什么金库设施大多由 Curator 自行根据不同策略的要求而进行选择。典型的代表包括 MetaMorpho(Morpho 的官方金库层,最常用)、Veda(为企业和交易所前端提供金库封装,如 Kraken DeFi Earn 的底层),Mellow(专注于 LST/LRT 多重金库编排),以及 IPOR Fusion(擅长杠杆循环贷 Looping)。 4)Risk Curators (风险策展人) - @gauntlet_xyz - @SentoraHQ - @SteakhouseFi - @kpk_io - @RockawayX - @k3_capital - @hyperithm - @evgeny_re7 - @galaxyhq - @wintermute_t - @keyrock - @flowdesk_co - @jpegtrading - @yearnfi - @ipor_io - @0xfluid 一下子肯定是举不全的,按照 CuratorWatch 数据,总共有 140 多个 Curator。不过如果仔细拆解这名录,就会发现绝大多数都不是商业意义上的第三方 Curator,因为 CuratorWatch 的统计逻辑是抓取链上拥有 Vault 管理权限的所有地址,这就把大量非标准资管主体也卷了进来,大部分都是自营/自用的主体,剔除掉之后,全网真正以此为核心业务、面向第三方资本提供专业风控与资产配置服务的活跃 Curator,也就20-30家。 而在这 20-30 家里面,典型的就是上面我列的,可以看到他们的背景其实呈现很大的分化。有做财库管理出身的,例如 Steakhouse、Kpk,有做量化风控出身的,如 Gautlet,Sentora,有做市商出身的,例如 Wintermute,KeyRock,Flowdesk,JPEG Trading,Galaxy,有 VC 和孵化机构出身的,如 RockawayX、Hyperithm、Re7 Labs、K3 Capital,也有 DeFi 协议,如 Yearn Finance、IPOR、Fluid。 而这种分化的原因,其实在于纯粹的 Curation 并不怎么赚钱,具体我会在下面的 Curator 盈利模式章节阐述,但结果就是,各家 Curator 机构,都是在依托各自原生的背景,有 Curation 业务之外的业务变现逻辑。 5)Users (借贷流动性实际使用者) - Retail borrowers - Market makers - Trading firms - Loopers - CEXs/User Interfaces Users 是整个价值链条的终点与利息支付方。在 Curation 体系中,他们支付的借贷利息与清算罚金是全链条收益的根本来源。Loopers 是全网借贷需求的主力,也往往是 TVL 增长的核心驱动方,此外,做市商也是这类模块化借贷的常客,往往会质押资产,借出稳定币,去进行跨 CEX/DEX 做市、Delta 中性基差套利。 然而,此外的绝大多数真正的终端用户其实根本不会直接与 Curated Markets 或链上金库交互,甚至完全不知道背后有 Curator 的存在。他们往往是通过分发合作伙伴(以 CEX 为主)的前端界面,在完全无感的状态下消费着链上的借贷流动性: 例如 Coinbase 完全抽象掉了底层的 Morpho Vault 框架,直接在其 App 内呈现了一个以 Morpho 为底层的 BTC 抵押借贷产品。在商业逻辑上,这类分发合作伙伴的重要性甚至超越了这一层级中的任何其他角色。因为它们掌握着终极的用户流量与资金入口。 —--------------------- Curator 盈利:不赚钱的“表面”与独家Deal的“里子” 只靠 Management & Performance Fee 是富不了的。 因为规模使然,大部分 Curator 都还没大到一定程度。 他们本质上面临的困境,和过去的 Staking Service Provider & Validator 是类似的,Staking APY 4-8%,Curator 配置的那些 Lending Market 也基本差不多是这个收益率水平,然后从收益中抽取 10% 作为业绩管理费,能赚多少呢? 而 Staking Service Provider 只需要跑个节点就完事了,但 Curator 需要对市面上几乎所有的资产与借贷池进行评级,以及 24/7 的实时风险监控,出了事还要被 LP 怼甚至背锅,风险收益比相差巨大。更不用说 Curator 的策略是有很高的同质化的,例如几个头部的 Curator 都有所谓的 Prime 策略 Vault,配置的蓝筹抵押品、借贷池子等各方面都高度近似,进一步拉低了 Curator 收费比例的预期,事实是,这几个 Prime 策略 Vault 都是 0 费率。 那为什么还要做呢? 为了 Institutional Flow。 只有你 TVL 和 Brand 足够大,在 RWA 和机构上链的大浪潮中,才能够拿到一些 TradFi 大资产发行方的 Deal Flow,例如 PayPal USD、Ripple USD 都是聘请 Sentora 作为 Curator。因为这些 Deal 往往是独家的,没有价格战顾虑,并且这类发行方财大气粗,兼具传统金融的 Distribution 渠道,AUM 预期足够大,能够让 Curator 通过正常管理费和业绩提成来盈利。 当然,Curator 也在不断拓展其商业变现能力: 1)现金流更稳健: Retainer 与风险咨询 Curator 本质也是半个风控、信评机构,因此能够直接向 DeFi 协议与新兴项目方收取固定的风险咨询服务费。典型例子如 Gauntlet、Chaos Labs、Steakhouse 等,长期作为 Aave、Compound 等 DAO 协议聘请的外部风控顾问,通过 DAO 提案按月或按年收取重额的咨询服务费(Monthly/Yearly Retainer)。同时,也有 RWA 项目方或新兴的协议,为了设计合规的风控架构与参数,也会直接与这些 Cuator 签署咨询服务协议,由专业团队为其提供针对性的资产评级与风控规划,这也构成了 Curator 最稳定、可预测的现金流来源。 2)更隐蔽:自营资金的杠杆利差套利 Curator 本身作为距离微观市场风控和流动性最近的参与者,拥有最精准的资产监控数据。当 发行方在 Merkl 上为自己的池子注入重额的 Incentive 补贴,拉高综合 APY 时,理论上 Curator 是可以借用自身的资产负债表资金,或者低成本借贷资金,参与套息差的。并且由于 Curator 非常熟悉金库的清算线、预言机和风控规则,甚至这部分参数本身就是由自己把控的,它们能够在风险极致可控的前提下,无风险套取这部分生态补贴与利差。 —--------------------- Curator 业务模式的核心竞争力 资产端范畴的: - 资产挑选/承揽 - 风险监控/定价 但目前看也只能算是进入门槛了,甚至很多头部的 Curator 本身都不太做新资产,尤其是经过去年 Stream Finance 暴雷之后,大家都变得谨慎了,很多 Curator 重新回到只专注于蓝筹与确定性极高的大资产品类,因而本身也不需要太多的精力和技能点放在承揽上。 甚至因为加密市场本身具有高度透明与无许可的特征,这意味着风控模型、参数设定与资产渠道只要花时间精力投入,差距其实都能赶上,也难形成真正长期的护城河。 那么什么是不太能够替代和复刻的呢? Curator 拼的核心竞争力,到底是什么呢? 在我看来是负债端,包括了你的: - 成本结构 - 信用背书与资本充足度 这其实与传统金融行业是很像的。 1)成本结构 在传统金融里,银行和保险公司之所以往往处于买方市场的最顶端,更多是因为它们掌握了全市场成本最低、规模最大的负债端资金:银行靠存款,保险靠保费。 在 On-Chain Asset Management 中也是完全相同的逻辑。谁能接入低成本甚至零成本的资金源头(例如 Sky/Spark 这种协议原生资产负债表资金,或者来自 CEX 托管的更偏传统画像的闲置沉淀资金),谁就更有话语权和定价权。 2)信用背书与资本充足度 之前,在风险事件中 Morpho 和 Curator 之间的扯皮,基本是常见的惯例了,底层的 Primitive 更多把自己定位成无许可的纯基础设施,不负责风险的 Curation,主张不赔,而 Curator 虽然直面 LP 存款,但也因为只拿着三瓜两枣的管理费,想赔也没钱赔。 这种模式,外加动不动暴雷,是很难说服大资金进来的。 传统银行碰到坏账有严格的资本充足率要求与拨备金,不可能直接让储户受损;传统的基金管理公司与信托机构,往往也需要通过自有资本或者保险机制,去增信其产品。而信用背书与资本充足度,本身其实间接就是在回答怎么让 Curation TVL 更上一层楼的问题。 即未来如果要能够承接数十亿级大资金,Curator 也必须从纯风控顾问转变为具备强健资产负债表与风险吸收能力的真正资管机构才行。 —--------------------- Curator 的 Tiering 分层与路线分化 不过这也并不意味着: - 只有巨型机构化资管这一种模板 - 中小型 Curator 彻底失去了生存中间 因为链上资产本身是有严格的风险与收益层级的,未来会有大量的收益类资产上链和发行,但是他们中绝大部分够不到巨型机构化资管商的门槛。 那难道他们就没有存在的意义了么? 显然不是的。 结果必然是分化,并由不同定位的 Curator 去服务。 1)Tier 1 资产与 Institutional Gatekeepers 型 Curator 以蓝筹类资产(如 BTC、ETH、顶级稳定币如 RLUSD, PYUSD)为主,资信好、流动性强、历史久、风险低。虽然市面上大部分 Curator 都有自己的专注蓝筹资产策略的 Prime Vault,但真正能上牌桌竞争的还是如 Sentora、Steakhouse、Gauntlet 等大 Curator,他们的优势是极强的大机构与 CEX 信任背书,锁定最深的 Distribution 渠道,极其看重风控、流动性与资金安全。一个资产如果通过了这类 Curator 的信评,便意味着获得了机构级资本的入场券,低成本的托管/CEX 流量分发,以及巨大 AUM 对应的借贷流动性配额。 2)Tier 2资产与 Mid-Stage Expansionists 型 Curator 以扩张型资产为主,已经具备了相对较好的流动性和链上 track record。在结构上,由于这类资产仍旧无法直接塞进追求极低风险的 Tier 1 Prime Vault 中,Curator 通常会为其设立专属的 High Yield Vault 高收益金库甚至 Apex Vault 策略金库(高风险池)。这类金库主打的就是在风险可控的前提下追求 Alpha 收益。Curator 在这里拼的是极其精细化的风控建模与参数调优,如 LLTV 设定、预言机防操纵设计以及动态清算线调整,并会对这类资产设定严格 Cap 和增加组合上的分散,以此降低整体 Vault AUM 对单一资产风险的总暴露比例。 3)Tier 3资产与 Early-Stage Bootstrapper 型 Curator 专指长尾的新资产,缺乏历史数据、智能合约未经实战检验,链上流动性需要从零构建。愿意参与这类 Deal 的 Curator 基本上是以 VC 和孵化方的姿态在介入,为其提供背书和初始流动性引导,以换取更多在代币方面的 Upside。如 Hyperithm、RockawayX 等就是极其典型的例子。它们本身就是加密市场的 VC 投资机构,兼具自营资本与孵化能力,Curation 更像是投资业务上的延伸。 路线A:评级型大资管路线 严格按照评级说话。资产符合信评标准才可纳入配置,不符合要求则直接拒绝,绝不冒着品牌损伤的风险下场做新资产。它们的目标是低风险下的巨额 AUM,赚取稳定的规模管理费,并拿到更多的 institutional deal flow,凭渠道和资本垄断蓝筹型资产的流动性,服务一小部分优质的扩张型资产,Tier 1 Curator 和大部分 Tier 2 Curator 的目标,都是这种路线。 路线B:链上 VC 与孵化路线 由于新资产大多没有 Track Record,以及所有的链上流动性等等也都要重头开始建立,因为这条路线更像是在做孵化与早期投资,而非评级。这体现在,Vault 以及链上 Lending Market 冷启动的资金,往往会来自 Curator 自己的资产负债表,或者干脆由项目方自己解决,可能来自于项目方自己的国库,也可能是找好的 Private TVL Deal LP,即便是想要依靠外部资金,至少,也需要给大量的额外补贴才行,毕竟散户/矿工都不是雪中送炭的。 而 Curator 用自身的资产负债表去 Lend 低收益的新资产,表面看极不合理,承担高清算/合约风险,为了让 Loop 起来,仅收取微薄的基础利息,但里子里,可能是谈好的一些额外的 off-chain deal,获得了来自项目方的额外 Upside,以完成 VC 级别的风险对冲。 在我看来,这甚至比纯做 VC 更有意思一些。 这种“以 Lending 之名行 VC 之实”的模式,一方面,你的资产负债表资金留在清算优先级较高的 Lending 侧,承担着相对可控的风险(我是说相对 VC 投资来说);但同时,你又借此撬动了一张高杠杆的看涨期权,拿到了项目方给你的额外利益。 —--------------------- 资产链上进阶的生命周期 而在理解了这两种路线之后, 一个链上新资产的成长与演进路径也就变得异常清晰了: 1)阶段一:寻找 Bootstrapper 完成流动性冷启动 刚发行的资产缺乏 Track Record,公共的 LP 往往不敢下场。项目方必须先找 Tier 3 / VC 型 Curator,靠 Curator 的资产负债表资金,或是自己国库、Private TVL Deal LP的资金,配合额外的补贴激励,完成借贷池的冷启动。 阶段二:跃迁至 Expansionist 的 High Yield Vault 在跑出初步的链上数据、交易深度与清算记录后,资产开始进入 Tier 2 Curator 的视野。通过精细化的风控建模,资产被纳入 High Yield / Apex 金库。在此阶段,资产逐步建立起在专业 Curator 这里的监控记录与风控台账,吸引追求 Alpha 收益的进阶 LP 资金。 阶段三:登录 Institutional Gatekeeper 的 Prime Vault 当资产的链上历史足够沉淀、流动性与资信达到一线水平时,最终冲刺 Tier 1 机构型 Curator 的 Prime Vault。一旦通过信评并被纳入蓝筹配置池,就等同于获得了机构资本的间接背书,也可以无缝接入 CEX、托管机构背后的 Distribution 渠道,解锁巨额的流动性配额。 这其实跟加密资产上交易所(CEX)是类似的。 除了极少数诞生即自带顶流光环的大满贯项目外,绝大多数代币都还是需要一步步打怪升级,然后才能完成长尾资产向蓝筹资产的跨越。 https://t.co/DEnyhudRfl
📊 指标解释
6 项注册历史
8 年 9 个月
注册时间 2017-12-11 10:23
账号规模
4,280
最近一次采集时的粉丝数。
粉丝 / 关注
4,280 / 4,675
粉丝和关注接近 · 粉丝和关注量接近——中性结构信号。 粉丝/关注比约 0.9。
内容证据
已采集 30 条
最新采集推文会作为内容和风险判断依据。
档案密度
档案证据可检查
结构和内容样本足够,不触发空账号扣分。
社区样本
0
样本太少,不能形成平台结论。
🗺️ 身份地图
🧩 判断结构
主身份
卖图博主
中介 / 代理号
内容题材
变现路径
可信信号
风险信号
资料: @bonnazhu 的服务器保存档案。当前展示分已把持久化检索结果与 X 采集证据、媒体库存、粉关结构和互动痕迹合并校准;风险判断仍单独保留。
采集推文: 5 条已保存最近推文
媒体证据: 24 条已保存媒体
社区: 0 条公开评价信号
地区为账号自填。
账号性质
中介 / 代理号
基于已保存资料状态、5 条采集推文、24 条媒体证据和 0 条公开社区信号。
正向信号
身份信息稳定 / 互推风险低
当前有 0 条较高权重评价信号,暂未挂接公开 Photo Match 结果。
风险信号
疑似中介 / 强引流风险
已挂接 0 条谨慎/风险评价信号和 1 条待治理事项。
适合谁
@bonnazhu 已挂上真实 X 采集证据,不再只是查询时的身份猜测。
评价还不够多。
🎬 内容体验
54/100视觉吸引力
6.5
尺度等级
公开样本不足
内容刺激度
6.1
原创度
6.0
更新稳定性
5.0
付费匹配度
3.2
📡 平台信号
P1站内行为
thin7日查询
0
收藏
0
举报
0
Photo Match / 人照一致
社区立场
暂无社区信号——第一条可追踪评价会显示在这里。
🪞 身份信号
🧮 评分明细
9 项历史精华图片
叙事占位🏛️ 证据结构
0 条档案 · 2 条时间线当前有 0 条档案、2 条时间线注记和 0 条已审核评价支撑这个分数。